Građani nijesu iznenađeni što banke njihov novac plaćaju malo, a svoj pozajmljuju skupo. Štednja je takođe za mnoge od njih nedostižan cilj.
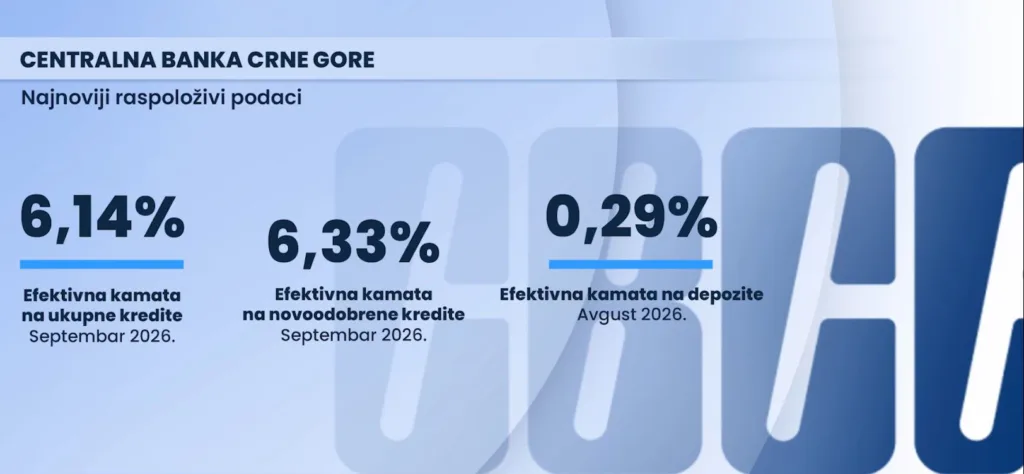
Banke u Crnoj Gori na kredite naplaćuju 21 put veću kamatnu stopu nego što građanima plaćaju na štednju — 6,14 naspram svega 0,29 odsto, što znači da na istih 1.000 eura godišnje dužnik plaća 61,40 eura kamate, dok štediša dobija tek 2,90 eura.
Jedan od razloga za to je i činjenica da Crna Gora nema sopstvenu valutu, malo je tržište, dok je kreditni rizik veći u odnosu na banke iz inostranstva. U poređenju sa regionom, u Crnoj Gori su najmanje kamate na depozite, jer štediše u Albaniji, ili Bosni i Hercegovini mogu računati na kamatu od 1,9, a u Sjevernoj Makedoniji čak 2,7 odsto.
Građani nijesu iznenađeni što banke njihov novac plaćaju malo, a svoj pozajmljuju skupo.
„Uvijek je ta razlika bila u korist banaka i države. Svi su za narod na priču, ali ipak su za fotelje“, kazao je za TV PG jedan od anketiranih.
„To bi trebalo da se reguliše, skaču cijene, proizvodi, gorivo pa bi to trebalo da se izmijeni“, kaže drugi građanin u anketi.
„Kreditno sam zadužen 306 eura od penzije mi ostane 430 eura. Sad se povećala kamatna stopa, pričao sam agentom, htio sam da podignem nešto jer se teško od 430 eura živi, nikako“, istakao je anketirani penzioner.
A koliko se uopšte štedi, takođe smo provjerali u anketi.
„Ne štedim, trošimo što imamo od penzije do penzije, može se“, rekao je penzioner u anketi.
„Nedjelja je štednje, pa ne uspijevam sebi da uskratim skoro ništa, i ako nešto ostane, ali ne ostane“, ističe jedan od anektiranih.
„Da li sam kreditno zadužen, hvala Bogu nisam i ne planiram do 33 godine“, kazao nam je mlađi sugrađanin.
A podgorički duh ne izostaje ni kada je novčanik prazan. Na pitanje kako uspijevaju da uštede, neki su odgovorili iskreno, drugi uz osmijeh.
„Zato što ne umijem da štedim, sa čim gospođo“, naveo je anketirani.
Prema zvaničnim podacima, depoziti stanovništva u bankama su u avgustu tekuće godine iznosili 2,62 milijarde eura. Oko 83,6 odsto depozita stanovništva bilo je po viđenju, dok preostalih 16,4 odsto čine oročeni depoziti i ostale kategorije koje nijesu depoziti po viđenju.
Depoziti po viđenju su novac koji je građanima dostupan u svakom trenutku, bez čekanja isteka oročenja.
Ostali depoziti su sredstva koja nijesu po viđenju, prije svega oročeni depoziti, odnosno novac koji su građani ostavili u banci na dogovoreni period.
gradski.me